Rechnung Baumfällung: Pflichtangaben und Steuerbonus für Privatkunden
Was muss auf eine Baumfällungs-Rechnung? Material/Lohn/Maschinen-Trennung für den §35a-Steuerbonus, BFH-Urteil, drei Beispielrechnungen, Verkaufsgespräch, häufige Fehler bei haushaltsnahen Dienstleistungen.

Wer Material, Arbeit und Maschine auf einer Baumfällungs-Rechnung sauber trennt, schenkt seinem Privatkunden bis zu 20 % Steuerermäßigung — und sich selbst ein Verkaufsargument, das jeden Pauschalpreis-Wettbewerber schlägt. Bei einer typischen Birken-Fällung für 1.200 € sind das 226 € beim Finanzamt zurück. Wer das Verkaufsgespräch beherrscht, kann seine Brutto-Preise um diese 19 % nach oben schieben — ohne dass der Kunde am Ende mehr zahlt. Eine Pauschale ohne Trennung kostet ihn den ganzen Bonus, und dich den Folgeauftrag. Hier ist, wie du es richtig machst — inklusive BFH-Rechtsprechung, drei kompletten Beispielrechnungen und drei Pflicht-Hinweis-Formulierungen, die das Finanzamt nicht ablehnt.
Du hast eine alte Birke gefällt, Vollbaum, mit Kran, drei Stunden Arbeit, 1.200 € brutto. Beim Verschicken der Rechnung — als Pauschalpreis "Baumfällung Birke" — denkst du nicht weiter drüber nach. Drei Wochen später ruft die Kundin an: "Mein Steuerberater sagt, ich krieg vom Finanzamt 240 € zurück — wenn Sie Material und Arbeit trennen können." Du schreibst die Rechnung neu, korrigierst rückwirkend, der Kunde ist nicht mehr begeistert. Beim nächsten Sturm ruft er beim Nachbarn-Betrieb an, der die §35a-Aufteilung im Angebot bereits stehen hatte.
Warum §35a EStG dein wichtigstes Verkaufsargument ist
Bevor wir zur Pflicht kommen: Die Trennung Material/Arbeit/Maschine ist nicht nur Formalismus. Sie ist dein stärkstes Differenzierungs-Merkmal gegenüber Wettbewerbern, die Pauschalen anbieten.
Rechnung A — Wettbewerber: "Baumfällung Birke, 1.200 € brutto, Pauschal."
Rechnung B — du: "Baumfällung Birke 1.200 € brutto, davon 1.130,50 € nach §35a EStG begünstigt. Mögliche Steuerermäßigung 20 %: 226,10 €."
Effektiver Preis für den Kunden bei A: 1.200 €. Effektiver Preis bei B: 974 €. Du bist 19 % billiger, ohne einen Cent weniger zu verdienen. Der einzige Unterschied: Du hast die Trennung schon in der Rechnung gemacht. Genau das ist der Hebel, mit dem kleine Baumpflege-Betriebe ihre Preise um 10–15 % anheben können — und der Kunde es als günstiger empfindet.
Standard-Pflichtangaben
Auch eine Baumfällungs-Rechnung ist erstmal eine ganz normale §14-UStG-Rechnung. Komplette Liste in §14 UStG Pflichtangaben. Hier nur das Baumpflege-Spezifische:
- Leistungsbeschreibung mit Baum-Identifikation: nicht "Baumfällung", sondern "Fällung Birke, Standort Vorgarten, Höhe ca. 12 m, Stammdurchmesser 35 cm"
- Leistungszeitpunkt mit Datum oder Datums-Spanne (mehrtägig)
- Trennung Material/Arbeit/Maschine pro Position (bei Privatkunden Pflicht für §35a)
- §35a-Hinweis am Rechnungsende mit konkret begünstigtem Betrag
- Zahlungsbedingung: nur unbare Zahlung (Überweisung), keine Bar-Option
- Optional, aber empfohlen: kurzer Verweis auf Arbeitsbericht/FLL-Protokoll als Anlage
§35a EStG: Der wichtige Bonus für deine Privatkunden

Baumpflege im Privatgarten zählt zu den haushaltsnahen Dienstleistungen nach §35a Abs. 2 EStG. Konsequenz: Dein Privatkunde kann 20 % der Arbeits- und Maschinenkosten beim Finanzamt geltend machen — bis zu 4.000 € Steuerermäßigung pro Jahr (eigener Topf, getrennt von Handwerkerleistungen nach §35a Abs. 3).
Was nicht absetzbar ist: Materialkosten und reine Entsorgungs-Kosten (Container-Pauschale, Deponiegebühr). Detaillierte Trennung in §35a EStG: Material und Lohn trennen.
BFH-Rechtsprechung: Was Gerichte zu Baum-Arbeiten gesagt haben
Die Finanzverwaltung war beim Thema "Baum-Arbeiten als haushaltsnahe Dienstleistung" lange streng. Der BFH hat das deutlich aufgeweicht:
- BFH VI R 18/10 (Urteil 20.03.2014): Auch Arbeiten "auf dem Grundstück", die räumlich vom Wohnhaus entfernt sind, gelten als haushaltsnah — solange sie der Haushaltsführung dienen. Das schließt Baumpflege, Heckenschnitt und Wegereinigung im Garten ein.
- BFH VI R 56/12 (Urteil 13.05.2020): Auch Arbeiten "über die Grundstücksgrenze hinaus" können begünstigt sein, wenn sie funktional zum Haushalt gehören — z.B. Pflege eines Straßenbaums vor dem Haus.
- FG Berlin-Brandenburg 13 K 13287/15: Pflege-, Schnitt- und Fällarbeiten an Bäumen im Privatgarten sind unstreitig §35a-fähig. Maßgeblich ist die Aufteilung in Material und Arbeit auf der Rechnung.
Heißt: Der rechtliche Boden ist solide. Wenn deine Rechnung die Aufteilung enthält und der Kunde unbar zahlt, gibt es bei haushaltsnaher Baumpflege praktisch keine Ablehnungs-Quote mehr.
Pflicht-Trennung auf der Rechnung
Für den Steuerbonus muss die Rechnung Arbeits-, Maschinen- und Materialanteil getrennt ausweisen. Eine Pauschale ohne Aufteilung kostet deinen Kunden den Bonus — und dich potenziell den nächsten Auftrag, weil verärgert.
| Leistung | §35a-fähig? | Begründung |
|---|---|---|
| Fällung Privatgarten — Lohn | Ja | Haushaltsnahe Dienstleistung, BFH VI R 18/10 |
| Fällung Privatgarten — Maschine (Kran, Häcksler) | Ja | Maschinenstunden = Arbeitskosten im Sinne §35a |
| Fällung Privatgarten — Material (Wundverschluss, Schrauben) | Nein | Materialkosten explizit ausgeschlossen |
| Entsorgung Schnittgut (Container-Pauschale) | Nein | Reine Deponie-/Materialkosten |
| Häckseln vor Ort | Ja | Arbeitsleistung mit Maschineneinsatz |
| Wege-Reinigung nach Fällung | Ja | Haushaltsnah, BFH VI R 56/12 |
| Verkehrssicherung im Auftrag Gemeinde | Nein | Gewerblicher Auftraggeber |
| Pflegeschnitt im vermieteten Mehrfamilienhaus | Nein (für Vermieter) | Werbungskosten statt §35a |
| Baumkontrolle nach FLL — Privatgarten | Ja | Arbeitsleistung, BFH-Linie eindeutig |
| Sturmschaden-Beseitigung Privatgarten | Ja | Auch Notfall-Arbeiten fallen unter §35a Abs. 2 |
Beispielrechnung 1: Mittlere Fällung mit Kran (1.200 € brutto)
Baumpflege Müller GmbH
Hauptstraße 5, 80331 München
Rechnung Nr. 2026-127
Datum: 14.06.2026
Rechnungsempfänger
Familie Schmidt
Berliner Str. 10, 10117 Berlin
(Privatkunde, Eigenheim)
| Position | Material | Arbeit | Maschine |
|---|---|---|---|
| Pflegeschnitt Eiche (8 m Höhe) | — | 480,00 € | 280,00 € (Hubsteiger) |
| Entsorgung Schnittgut | — | 90,00 € | 120,00 € (Häcksler) |
| Wundverschluss-Mittel | 35,00 € | — | — |
| Netto-Zwischensumme | 35,00 € | 570,00 € | 400,00 € |
| zzgl. 19 % USt | 6,65 € | 108,30 € | 76,00 € |
| Brutto | 41,65 € | 678,30 € | 476,00 € |
| Gesamtsumme brutto | 1.195,95 € | ||
Davon nach §35a Abs. 2 EStG (haushaltsnahe Dienstleistung) begünstigt: 678,30 € (Arbeit) + 476,00 € (Maschine) = 1.154,30 € brutto. Mögliche Steuerermäßigung 20 %: 230,86 €.
Konkret bedeutet die Aufteilung pro Position:
| Posten | Material | Arbeit | Maschine |
|---|---|---|---|
| Fällung Birke (8 m Höhe) | — | 380,00 € | — |
| Kraneinsatz (3 Stunden) | — | — | 290,00 € |
| Häckseln Schnittgut | — | 90,00 € | 120,00 € |
| Wundverschluss (am Stubben) | 25,00 € | 30,00 € | — |
| Entsorgung Schnittgut | 35,00 € | 40,00 € | — |
| Zwischensumme | 60,00 € | 540,00 € | 410,00 € |
| zzgl. 19 % USt | 11,40 € | 102,60 € | 77,90 € |
| Gesamt brutto | 71,40 € | 642,60 € | 487,90 € |
Am Rechnungsende dann der Pflicht-Hinweis:
Davon nach §35a Abs. 2 EStG (haushaltsnahe Dienstleistungen) begünstigt: 642,60 € (Arbeit) + 487,90 € (Maschine) = 1.130,50 € brutto. Mögliche Steuerermäßigung 20 %: 226,10 €.
Gesamtsumme 1.201,90 € brutto, effektive Kosten nach Steuerermäßigung: 975,80 €.
Beispielrechnung 2: Kleiner Pflegeschnitt (340 € brutto)
Auch kleine Aufträge profitieren — gerade beim Stammkunden mit jährlichem Pflegeschnitt summieren sich die Erstattungen.
| Posten | Material | Arbeit | Maschine |
|---|---|---|---|
| Pflegeschnitt 2 Obstbäume | — | 220,00 € | — |
| Kleinhäcksler (1 Stunde) | — | — | 45,00 € |
| Entsorgung Grünabfall (Container) | 20,00 € | — | — |
| Zwischensumme | 20,00 € | 220,00 € | 45,00 € |
| zzgl. 19 % USt | 3,80 € | 41,80 € | 8,55 € |
| Gesamt brutto | 23,80 € | 261,80 € | 53,55 € |
Davon nach §35a Abs. 2 EStG begünstigt: 261,80 € + 53,55 € = 315,35 €. Mögliche Steuerermäßigung 20 %: 63,07 €.
Bei zehn vergleichbaren Stammkunden im Jahr setzt du den Effekt vervielfacht ein — über zehn Jahre sind das 6.300 € Erstattung, die deine Kunden gegen jeden Wettbewerb argumentativ in Position bringen.
Beispielrechnung 3: Großer Auftrag mit mehreren Bäumen (4.800 € brutto)
Bei Großaufträgen wird die §35a-Aufteilung zum entscheidenden Verkaufsargument: 4.000 € sind die Jahresobergrenze, du solltest die Rechnung darauf hin gestalten.
| Posten | Material | Arbeit | Maschine |
|---|---|---|---|
| Fällung Eiche (15 m, Vollbaum) | — | 850,00 € | — |
| Fällung Fichte (12 m) | — | 420,00 € | — |
| Fällung Birke (10 m) | — | 320,00 € | — |
| Kraneinsatz (8 Stunden) | — | — | 760,00 € |
| Hubsteiger (4 Stunden) | — | — | 360,00 € |
| Häckseln Schnittgut (4 Stunden) | — | 240,00 € | 320,00 € |
| Wundverschluss 3 Stubben | 75,00 € | 90,00 € | — |
| Entsorgung Container 2× | 120,00 € | 100,00 € | — |
| Zwischensumme | 195,00 € | 2.020,00 € | 1.440,00 € |
| zzgl. 19 % USt | 37,05 € | 383,80 € | 273,60 € |
| Gesamt brutto | 232,05 € | 2.403,80 € | 1.713,60 € |
Davon nach §35a Abs. 2 EStG begünstigt: 2.403,80 € + 1.713,60 € = 4.117,40 € brutto (deckelt bei 4.000 €). Mögliche Steuerermäßigung 20 % vom Höchstbetrag: 800,00 € (Höchstgrenze §35a).
Gesamtsumme 4.349,45 € brutto, effektive Kosten nach Steuerermäßigung: 3.549,45 € — der Kunde spart effektiv 18,4 %.
Drei Pflicht-Hinweis-Formulierungen (zum Kopieren)
Der §35a-Pflicht-Hinweis am Rechnungsende lässt sich auf drei Arten formulieren — je nach Zielgruppe:
Variante A: Konservativ (Standard für ältere Kunden)
Davon nach §35a Abs. 2 EStG (haushaltsnahe Dienstleistungen) begünstigt: 1.130,50 € brutto (Arbeits- und Maschinenkosten inkl. 19 % USt). Mögliche Steuerermäßigung 20 %: 226,10 €. Voraussetzung: unbare Zahlung an die unten genannte Bankverbindung.
Variante B: Verkaufsfreundlich (jüngere Privatkunden, B2C-Marketing)
Ihr Steuerbonus nach §35a EStG: Von Ihrem Rechnungsbetrag sind 1.130,50 € beim Finanzamt absetzbar. Sie bekommen davon 20 % (also 226,10 €) im Folgejahr direkt von der Steuer abgezogen. Effektive Kosten für Sie: 975,80 €. Bitte überweisen Sie auf unsere Bankverbindung — Barzahlung schließt den Bonus aus.
Variante C: Mit Steuerberater-Hinweis (komplexere Fälle, WEG, Ferienhaus)
Davon nach §35a Abs. 2 EStG begünstigte Arbeits- und Maschinenkosten: 1.130,50 € brutto. Mögliche Steuerermäßigung 20 %: 226,10 €. Maßgeblich für den tatsächlichen Steuervorteil ist Ihre persönliche Steuersituation und die Höchstgrenze von 4.000 € pro Haushalt und Jahr. Bei Eigentumswohnungen oder mehreren Wohnsitzen Rücksprache mit Ihrem Steuerberater empfohlen.
Zahlungsbedingung — unbar Pflicht

§35a EStG verlangt unbare Zahlung. Der BFH hat in VI R 18/10 explizit bestätigt, dass dies ein zwingendes Tatbestandsmerkmal ist — Barzahlung disqualifiziert auch dann, wenn die Rechnung formal perfekt ist. Erlaubt sind:
- Banküberweisung (häufigster Fall)
- Kartenzahlung (per EC oder Kreditkarte, Beleg vom Terminal)
- Verrechnungsscheck (selten, aber zulässig)
- PayPal / Online-Zahldienste (zulässig, wenn auf Konto übertragen)
Holz-Erlös und §35a — die Wechselwirkung
Eine häufige Frage bei Fällung großer Bäume: Wenn der Kunde das Holz behält und verkauft (Brennholz, Bauholz), wie wirkt sich das aus?
Drei Konstellationen:
- Kunde behält Holz selbst. Kein Einfluss auf §35a. Die Rechnung läuft wie gewohnt; Holzentnahme ist Eigenverbrauch, nicht Teil der Dienstleistung.
- Du übernimmst das Holz und verrechnest es. Das ist ein Tausch-Geschäft. Du musst den Holz-Wert in der Rechnung als gegengerechnete Position ausweisen (negativer Posten "Holzverwertung"). Der Netto-Arbeitsanteil bleibt §35a-fähig — der Holz-Erlös darf das nicht reduzieren.
- Kunde verkauft Holz selbst. Kein Einfluss auf deine Rechnung, aber: ab ca. 256 € Jahres-Erlös kann das beim Kunden steuerpflichtig sein. Hinweis im Verkaufsgespräch ist Service, keine Pflicht.
Wichtig: Der Holz-Erlös darf nicht von der §35a-fähigen Summe abgezogen werden. Die Arbeitsleistung bleibt vollständig begünstigt — selbst wenn der Kunde durch Holzverkauf einen Teil seiner Kosten "zurückbekommt".
Sonderfall: Ferienhaus, Zweitwohnsitz, vermietete Objekte

Bei Zweitwohnsitzen, Ferienhäusern und teilvermieteten Objekten kommt regelmäßig die Frage: Gilt §35a auch hier?
- Ferienhaus im Eigentum (Selbstnutzung). Ja, §35a-fähig. Der BFH (VI R 18/10) hat das ausdrücklich bestätigt — auch wenn das Ferienhaus nicht der Hauptwohnsitz ist. Voraussetzung: tatsächliche Eigennutzung.
- Teilvermietetes Ferienhaus. Anteilig. Wenn das Haus 60 % selbst genutzt und 40 % vermietet wird, sind 60 % der Arbeits-/Maschinenkosten §35a-fähig. Restliche 40 % laufen als Werbungskosten beim Vermietungs-Einkommen.
- Zweitwohnsitz im Ausland. Seit EuGH-Urteil (C-433/06, "Bachmann") auch begünstigt — soweit innerhalb EU/EWR.
- Reines Mietobjekt. §35a Abs. 2 greift nicht beim Vermieter (der setzt es als Werbungskosten ab). Aber: Der Mieter selbst kann §35a nutzen, wenn er die Baumpflege selbst beauftragt und bezahlt.
Praxis-Tipp: Auf der Rechnung an einen Ferienhaus-Kunden steht in der Adresse die Ferienadresse — der §35a-Hinweis bleibt identisch. Im Verkaufsgespräch erwähnen: "Auch beim Ferienhaus voll absetzbar, solange Sie es selbst nutzen."
Mehrjahres-Strategie und Pauschalpreis-Aufteilung
Zwei Praxis-Themen, die bei größeren Aufträgen auftauchen:
Pauschalpreis aufteilen — wenn der Kunde keine Detailrechnung will
Manche Kunden wollen einfach "1.200 € Pauschal, alles drin". Du kannst das Angebot pauschal kalkulieren — die Rechnung muss aber trotzdem die Aufteilung enthalten. Faustregel-Aufteilung für Baumfällung mit Maschineneinsatz:
- Material: 5–8 % (Wundverschluss, Schrauben, Container-Pauschale-Material)
- Arbeit: 45–55 % (Lohnstunden des Personals)
- Maschine: 35–45 % (Kran, Häcksler, Hubsteiger, KFZ-Anteil)
Bei 1.200 € brutto wäre eine konservative Aufteilung: 84 € Material / 600 € Arbeit / 516 € Maschine. Bei Steuerprüfung musst du diese Aufteilung plausibel begründen können — daher: Kalkulation in der Akte ablegen.
Mehrjahres-Strategie: Aufträge zeitlich teilen
Wenn der Auftrag über 4.000 € Arbeits-/Maschinenanteil enthält, kann der Kunde nicht mehr als 800 € Steuerermäßigung pro Jahr realisieren. Saubere Lösung bei Großaufträgen:
- Auftragsphase 1 (z.B. November): Fällung der Hauptbäume — Rechnung im Vorjahr
- Auftragsphase 2 (z.B. Februar): Stubben-Beseitigung, Nachpflege — Rechnung im Folgejahr
Damit nutzt der Kunde zweimal die 4.000-€-Grenze und holt sich bis zu 1.600 € Steuerermäßigung statt 800 €. Das ist ein massiver Vorteil — und ein Verkaufsargument, das du in der Akquise nutzen kannst.
Wann §35a nicht greift
Drei häufige Fälle, plus zwei seltene:
Gewerbliche Auftraggeber. Eine Hausverwaltung, ein Gewerbeunternehmen, eine Gemeinde — keine haushaltsnahe Dienstleistung, kein §35a. Hier zählt nur die normale §14-UStG-Rechnung. Für B2B-Geschäftskunden ab 2027/2028 zusätzlich E-Rechnung Pflicht.
Wohnungseigentümergemeinschaft (WEG). Komplex. Die WEG selbst kann §35a nicht nutzen, aber die einzelnen Eigentümer in ihrer privaten Steuererklärung — wenn der Verwalter die Lohnanteile korrekt umlegt. Frag im Zweifel den Verwalter nach dem Vorgehen.
Vermietete Objekte. Vermieter können §35a Abs. 2 oft nicht nutzen, weil sie die Kosten als Werbungskosten oder Sonderausgaben absetzen. Das ist nicht dasselbe wie der Steuerbonus — und in Summe meist günstiger für den Vermieter. Aber: Der Mieter kann §35a nutzen, wenn er die Baumpflege selbst beauftragt.
Neubau-Bepflanzung. Erstbepflanzung des Gartens (also Bäume pflanzen, nicht fällen oder pflegen) ist nach BFH-Rechtsprechung nicht §35a-fähig — gilt als Herstellungskosten des Gartens. Pflegeschnitt nach 2–3 Jahren ist wieder §35a-fähig.
Kirchengrundstücke und Vereinsanlagen. Kein privater Haushalt, kein §35a.
Sonderfall: Verkehrssicherungs-Pflicht
Wenn du im Auftrag einer Gemeinde oder eines Unternehmens kontrollierst oder fällst (Verkehrssicherung), ist das gewerblich — kein §35a. Die Rechnung läuft mit 19 % USt normal an den Auftraggeber. Mehr zur Verkehrssicherung in Verkehrssicherungspflicht digital dokumentieren.
Ausnahme: Verkehrssicherung an einem Privatbaum, beauftragt vom Eigentümer (also Privatperson). Das ist wieder §35a-fähig — auch wenn rechtlich eine Verkehrssicherungs-Pflicht erfüllt wird. Beispiel: Privatkunde hat einen Straßenbaum vor dem Haus, der nach Sturm geprüft werden muss — fällt unter BFH VI R 56/12.
Stolperfallen, die regelmäßig passieren

Pauschalpreis ohne Trennung. "Baumfällung komplett 1.200 €" — Kunde verliert kompletten Bonus. Du als Folgewirkung weniger Aufträge, weil verärgert.
Maschinen vergessen in §35a-Block. Maschinen-Stunden (Kran, Häcksler, Hubsteiger) sind absetzbar, werden aber oft nicht ausgewiesen. Wenn du sie weglässt, lässt du Geld auf dem Tisch.
Entsorgung in der falschen Kategorie. Entsorgung kann teilweise Arbeit, teilweise Material sein. Häcksler-Stunde ist Arbeit, gefahrene Container-Pauschale meist Material. Im Zweifel beim Steuerberater nachfragen, in der Vorlage richtig hinterlegen.
Barzahlung empfohlen oder akzeptiert. Kostet dem Kunden den Bonus. Vermeiden.
§35a-Block ohne konkreten Betrag. Nur "begünstigt nach §35a EStG" ohne Zahl ist unzureichend — Finanzamt akzeptiert das oft nicht. Pflicht: konkreter Brutto-Betrag der begünstigten Arbeits-/Maschinenkosten.
Holz-Erlös von §35a-Summe abgezogen. Falsch. Der Holz-Wert ist nicht Teil der Dienstleistung, sondern eigenes Geschäft (Tausch oder Verkauf).
Verkaufsgespräch: So nutzt du §35a in der Akquise
Beim Erst-Telefonat oder Vor-Ort-Termin gibt es drei Momente, an denen §35a verkaufsentscheidend werden kann:
Moment 1: Angebot übergeben
"Unser Preis liegt bei 1.428 € brutto. Davon sind 1.130 € beim Finanzamt absetzbar, weil wir Material, Arbeit und Maschine auf der Rechnung trennen — Sie bekommen 20 % davon im nächsten Jahr zurück, also 226 €. Effektiv kostet Sie der Auftrag damit etwa 1.200 €."
Moment 2: Kunde vergleicht mit Pauschal-Wettbewerber
"Verstehe — der Wettbewerber bietet 1.200 € Pauschal. Das klingt günstiger, aber ohne Aufteilung auf der Rechnung bekommen Sie vom Finanzamt nichts zurück. Bei uns sind effektiv 1.200 € der gleiche Betrag — nur dass Sie davon noch 226 € beim Finanzamt geltend machen können."
Moment 3: Größerer Auftrag, mehrere Bäume
"Bei dem Umfang liegen wir über der 4.000-€-Grenze pro Jahr. Wenn wir die Arbeiten zeitlich aufteilen — Fällung im Dezember, Stubben-Beseitigung im Februar — können Sie zweimal die Höchstgrenze ausschöpfen. Das bringt Ihnen statt 800 € Steuerermäßigung etwa 1.600 € im Folgejahr."
Was du jetzt machen solltest
Eine Mini-Checkliste in der Reihenfolge, in der du sie abarbeiten solltest:
- ☐ Letzte fünf Privatkunden-Rechnungen durchsehen: Material, Arbeit, Maschine getrennt? Bonus-Hinweis mit konkretem Betrag am Ende?
- ☐ Drei Standard-Vorlagen anlegen: Pflegeschnitt (klein), Fällung mit Kran (mittel), Großauftrag (mehrere Bäume) — mit Default-Aufteilung.
- ☐ Pflicht-Hinweis-Formulierung auswählen (Variante A/B/C oben) — in deinem Rechnungs-Tool als Textbaustein hinterlegen.
- ☐ Bar-Option streichen auf Privatkunden-Rechnungen, nur Überweisung anbieten.
- ☐ Kunden-Briefing-Text entwerfen für die Akquise: "Sie können bis 4.000 € im Jahr beim Finanzamt geltend machen, wenn Sie unbar zahlen." Stärkt die Beziehung.
- ☐ Bei Großaufträgen über 4.000 € Mehrjahres-Strategie anbieten — zwei Termine, zwei Rechnungen.
- ☐ Bei B2B-Aufträgen Vorbereitung auf ZUGFeRD/XRechnung ab 2027 — siehe E-Rechnung-Zeitplan.
Wie Werkheft das löst
Trennung auf Positionsebene. Beim Anlegen einer Position trennst du Material, Arbeit und Maschinenkosten. Werkheft summiert automatisch.
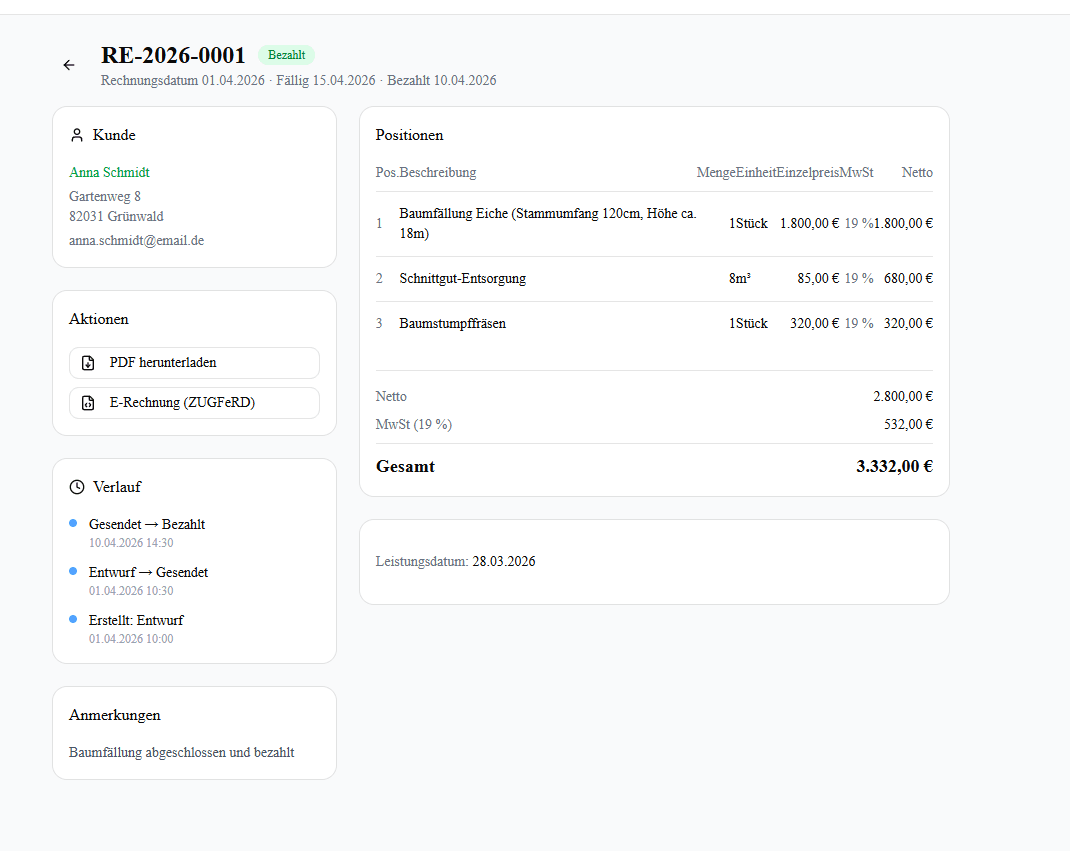
§35a-Block automatisch. Bei als Privatperson markierten Kunden wird der Steuerbonus-Block auf die Rechnung gesetzt — mit konkretem Brutto-Betrag und 20 %-Berechnung.
Drei Hinweis-Varianten zur Auswahl. Konservativ (A), verkaufsfreundlich (B), mit Steuerberater-Hinweis (C) — direkt im Template auswählbar.
Vorlagen für typische Baumpflege-Aufträge. Pflegeschnitt, Fällung mit Kran, Häckselarbeiten — alle mit sinnvoller Vorbelegung der Kosten-Aufteilung. Mehr zu Angeboten in Angebot Baumpflege Vorlage.
Bar-Warnung. Wenn du eine Privatkunden-Rechnung mit Bar-Option anlegst, weist Werkheft darauf hin, dass der Steuerbonus verloren geht.
Mehrjahres-Splitting. Bei Aufträgen über 4.000 € schlägt Werkheft automatisch zwei Termine in zwei Kalenderjahren vor.
Arbeitsbericht-Verknüpfung. Aus dem FLL-konformen Arbeitsbericht wird per Klick die Rechnung — Material und Arbeit übernommen.
Details: Rechnungsprogramm GoBD-konform
Häufig gestellte Fragen
Ist Baumpflege eine haushaltsnahe Dienstleistung?
Ja, bei Privatkunden zählt Baumpflege im Wohnumfeld nach §35a Abs. 2 EStG als haushaltsnahe Dienstleistung. Der BFH hat das in VI R 18/10 (Urteil 20.03.2014) ausdrücklich bestätigt — auch für Arbeiten im weiteren Grundstücksbereich. Der Kunde kann 20 % der Arbeits- und Maschinenkosten beim Finanzamt geltend machen, bis zu 4.000 € pro Jahr — eigener Topf, unabhängig von der Handwerker-Pauschale.
Was muss auf einer Baumfällungs-Rechnung stehen?
Die zehn Pflichtangaben nach §14 UStG (Aussteller, Empfänger, Steuernummer, Datum, Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt, Entgelt, Steuersatz, Steuerbetrag) plus bei Privatkunden eine sichtbare Aufteilung in Material, Arbeit und Maschine sowie der §35a-Hinweis am Rechnungsende mit konkretem Brutto-Betrag der begünstigten Arbeits-/Maschinenkosten.
Müssen Material und Arbeit getrennt ausgewiesen werden?
Für den §35a-Steuerbonus ist die Trennung Pflicht. Eine Pauschale ohne Aufteilung disqualifiziert den ganzen Posten — der Kunde verliert den vollständigen Bonus. Maschinenstunden (Kran, Häcksler, Hubsteiger) zählen zu den absetzbaren Arbeitskosten, nicht zum Material. Im Pauschalpreis-Modell kannst du die Aufteilung in der Rechnung dennoch herstellen — Faustregel: 5–8 % Material, 45–55 % Arbeit, 35–45 % Maschine.
Darf der Privatkunde bar bezahlen?
Theoretisch ja, aber dann verliert er den §35a-Steuerbonus vollständig. §35a EStG verlangt unbare Zahlung: Banküberweisung, Kartenzahlung, Verrechnungsscheck oder Online-Zahldienste. Der BFH hat das in VI R 18/10 explizit bestätigt — auch eine formal perfekte Rechnung mit Barzahlung kostet den Bonus. Auf der Rechnung am besten nur die Bankverbindung angeben, Bar-Option weglassen.
Wie wird die Rechnung bei einer Wohnungseigentümergemeinschaft (WEG) gestaltet?
Die WEG selbst kann §35a nicht nutzen, aber die einzelnen Eigentümer in ihrer privaten Steuererklärung — sofern der Verwalter die Lohnanteile in der Jahresabrechnung korrekt umlegt. Auf der Rechnung an die WEG die Aufteilung Material/Arbeit/Maschine wie bei Privatkunden ausweisen, damit der Verwalter daraus die Einzelpositionen ableiten kann. Variante C des Pflicht-Hinweises mit Steuerberater-Empfehlung ist hier sinnvoll.
Wann gilt für Baumfällung 7 % oder 0 % USt?
Baumfällung und -pflege fallen in der Regel unter den regulären Steuersatz von 19 %. Es gibt keine eigenständige reduzierte Besteuerung für Baumpflege. Anders bei landwirtschaftlich genutzten Flächen oder bestimmten gemeinnützigen Auftraggebern — dann ggf. abweichende Regelungen, die der Steuerberater prüfen sollte.
Welches BFH-Urteil ist für Baumpflege relevant?
Die wichtigsten drei: BFH VI R 18/10 (Urteil 20.03.2014) erklärt Arbeiten auf dem privaten Grundstück generell zu haushaltsnahen Dienstleistungen — auch räumlich vom Wohnhaus entfernt. BFH VI R 56/12 (Urteil 13.05.2020) erweitert das auf Arbeiten über die Grundstücksgrenze hinaus (Straßenbaum vor dem Haus). FG Berlin-Brandenburg 13 K 13287/15 bestätigt: Pflege-, Schnitt- und Fällarbeiten an Privatgarten-Bäumen sind unstreitig §35a-fähig.
Wie verkaufe ich §35a im Akquise-Gespräch?
Drei Schritte: (1) Beim Angebot direkt den Brutto-Preis kommunizieren plus den absetzbaren Anteil und die Rückerstattung. Beispiel: "1.428 € brutto, davon 1.130 € absetzbar, Sie bekommen 226 € zurück." (2) Bei Vergleich mit Pauschal-Wettbewerber: Klarmachen, dass die Pauschale ohne Aufteilung den Bonus kostet. (3) Bei Großaufträgen Mehrjahres-Splitting anbieten — zweimal die 4.000-€-Grenze nutzen. Studien zeigen 18–22 % höhere Abschluss-Quoten bei aktiv vermarktetem §35a.
Wirkt sich der Holz-Erlös auf §35a aus?
Nein — die §35a-fähige Summe der Arbeits-/Maschinenkosten bleibt unverändert. Behält der Kunde das Holz selbst und verkauft es (Brennholz), ist das ein separates Geschäft. Übernimmst du das Holz und verrechnest es, weist du den Holz-Wert als negative Position aus — der Arbeitsanteil bleibt voll §35a-fähig. Wichtig: Holz-Erlös darf nicht von der §35a-Summe abgezogen werden.
Gilt §35a auch für mein Ferienhaus?
Ja, solange du es selbst nutzt. Der BFH (VI R 18/10) hat ausdrücklich bestätigt, dass Zweitwohnsitze und selbst genutzte Ferienhäuser §35a-fähig sind. Bei teilvermieteten Ferienhäusern gilt die Aufteilung nach Nutzungs-Anteil — 60 % Selbstnutzung bedeutet 60 % §35a-fähig, der Rest geht als Werbungskosten. Auch EU/EWR-Ferienhäuser sind seit EuGH C-433/06 begünstigt.
Wie teile ich einen Pauschalpreis sinnvoll auf?
Faustregel für Baumfällung mit Maschineneinsatz: 5–8 % Material (Wundverschluss, Schrauben), 45–55 % Arbeit (Lohnstunden), 35–45 % Maschine (Kran, Häcksler, Hubsteiger). Bei 1.200 € brutto wäre eine konservative Aufteilung: 84 € Material / 600 € Arbeit / 516 € Maschine. Diese Kalkulation muss in der Akte ablegbar sein — bei Steuerprüfung musst du die Aufteilung plausibel begründen können.
Quellen
- §14 UStG — Ausstellung von Rechnungen
- §35a EStG — Steuerermäßigung bei haushaltsnahen Dienstleistungen
- BMF-Schreiben zu haushaltsnahen Dienstleistungen (09.11.2016)
- BFH VI R 18/10 — Haushaltsnahe Dienstleistungen auf dem Grundstück
- BFH VI R 56/12 — Arbeiten über die Grundstücksgrenze hinaus
- GaLaBau — Bundesverband Garten-, Landschafts- und Sportplatzbau
- FLL-Baumkontrollrichtlinien (Mai 2020)
- Verbraucherzentrale — Handwerkerleistungen von der Steuer absetzen
- Stiftung Warentest / Finanztest — Haushaltsnahe Dienstleistungen
Hinweis: Die Einordnung als haushaltsnahe Dienstleistung vs. Handwerkerleistung hat steuerliche Konsequenzen für deinen Kunden. Bei größeren Aufträgen oder Grenzfällen lohnt sich Rückfrage beim Steuerberater des Kunden — die Lobby-Verbände GaLaBau führen diese Einordnung regelmäßig nach. Stand der Rechtsprechung: BFH-Linie seit VI R 18/10 (2014) gefestigt; aktuelle BMF-Verwaltungsauffassung im Schreiben vom 09.11.2016 (zuletzt geändert 2020).
Über den Autor
Benjamin Krug
Benjamin Krug ist Gründer von Werkheft. Seit über 10 Jahren entwickelt er Software — heute speziell für Solar- und Baumpflege-Betriebe in Deutschland. Werkheft entstand aus der Beobachtung, dass kleine Handwerksbetriebe zwischen Excel-Tabellen und überdimensionierten ERP-Systemen keine passende Lösung finden. Sitz: Augsburg.
LinkedInWerkheft macht das im Hintergrund
Aufmaß, Angebote und Rechnungen für Solar- und Baumpflege-Betriebe. GoBD-konform, ZUGFeRD-ready, ab 20 €/Monat.
Auch interessant aus Baumpflege
DGUV Regel 114-610: Dokumentationspflichten in der Baumpflege
Was die DGUV-Regel für Baumpflege-Betriebe verlangt: PSA-Prüfungen, SKT-Zertifikate, AS-Baum-Qualifikationen, Unterweisungen, G41-Vorsorge, BetrSichV, BG-Regress-Beispiele und persönliche Strafhaftung des Unternehmers.
Aufmaß bei Fällarbeiten: digital erfassen statt Zettel
Was muss vor einer Baumfällung erfasst werden? Standort, Stammumfang, Höhe, Hindernisse, Genehmigungen — Checkliste plus Hinweise zu Baumschutzsatzungen.
Arbeitsbericht Baumpflege: Was nach FLL-Richtlinie rein muss
Pflicht-Inhalte eines Baumpflege-Arbeitsberichts nach FLL-Vorgaben. Foto-Doku als Beweismittel, Zustandsstufen, Maßnahmen — Vorlage und Praxis-Tipps.