E-Rechnung Pflicht für Handwerker: Zeitplan 2027 und 2028
Wann müssen Handwerker E-Rechnungen versenden? Zeitplan 2027/2028, Formate ZUGFeRD und XRechnung, Ausnahmen für Privatkunden — mit BMF-Quellen.

Ab dem 1. Januar 2028 darfst du an deine Geschäftskunden keine PDF-Rechnungen mehr schicken. Wer das verschläft, riskiert Bußgelder bis 5.000 € und ausstehende Zahlungen, weil Rechnungen vom Empfänger formal nicht akzeptiert werden müssen. Hier ist der Zeitplan ohne Schnörkel.
Stell dir vor: Du schickst am 2. Januar 2028 eine PDF-Rechnung an deinen Großkunden. Drei Wochen später ruft seine Buchhaltung an: "Die akzeptieren wir nicht mehr, schicken Sie uns das bitte als ZUGFeRD." Du fragst dich, was ZUGFeRD ist. Und während du recherchierst, liegt dein Geld nicht auf deinem Konto.
Drei Daten, die du kennen solltest
- Bereits aktiv01.01.2025Empfangspflicht
Jeder Handwerker mit B2B-Geschäft muss E-Rechnungen empfangen können. Ein E-Mail-Postfach reicht formal — Lieferanten dürfen dir ZUGFeRD schicken, du musst es archivieren können.
- Aktuell relevant01.01.2027Versandpflicht ab 800.000 €
Wenn dein Vorjahresumsatz über 800.000 € lag, musst du selbst E-Rechnungen versenden. Betrifft Solar-Betriebe mit Werkdach-Aufträgen und größere Baumpflege-Unternehmen.
- Kommt noch01.01.2028Versandpflicht für alle
Auch der Solobetrieb mit 50.000 € Jahresumsatz muss spätestens jetzt E-Rechnungen versenden — sofern der Kunde ein Unternehmen ist. Privatkunden bleiben dauerhaft ausgenommen.
Bis Ende 2026 darfst du noch Papier oder PDF verschicken — wenn dein Empfänger zustimmt. Quelle: BMF-Schreiben vom 15.10.2024 (BStBl I S. 1320) und Update vom 15.10.2025.
Empfangen kannst du schon — wahrscheinlich

Die meisten Handwerker haben dieses Problem schon gelöst, ohne es zu wissen. Das BMF sagt klar: Ein E-Mail-Postfach reicht zum Empfang. Wenn dir also ein Lieferant heute schon eine ZUGFeRD-Rechnung schickt und du sie öffnen kannst (sieht aus wie eine normale PDF), bist du formal okay.
Das eigentliche Problem kommt nach dem Empfang: Die Rechnung musst du 8 Jahre lang GoBD-konform aufbewahren (§147 Abs. 3 AO, seit dem Bürokratieentlastungsgesetz IV ab 01.01.2025 verkürzt von vormals 10 Jahren). Dazu mehr in GoBD für Handwerker — kurz gesagt: PDF im E-Mail-Ordner reicht nicht.
Was eine E-Rechnung eigentlich ist
Die häufigste Verwechslung: "Ich verschicke meine Rechnungen doch schon als PDF per Mail, das ist doch elektronisch." Aus Sicht des BMF nicht. PDF ist eine "sonstige Rechnung" — sie ist elektronisch übermittelt, aber nicht strukturiert. Software kann die Daten nicht automatisch auslesen.
Eine echte E-Rechnung enthält die Daten in einer Form, die ein Buchhaltungsprogramm beim Empfänger einlesen kann, ohne dass jemand sie abtippt. Zwei Formate sind in Deutschland zugelassen:
- XRechnung — reines XML. Wenn du es öffnest, siehst du Code statt einer hübschen Rechnung. Pflicht für öffentliche Auftraggeber.
- ZUGFeRD ab Version 2.0.1 — PDF mit eingebettetem XML. Du öffnest die PDF und siehst eine normale Rechnung, im Hintergrund liegt die Maschinen-Version.
Welches Format wann nimmst du? Steht in ZUGFeRD vs. XRechnung.
Wer ausgenommen ist

Nicht alles wird E-Rechnung. Privatkunden, Kleinbeträge, Kleinunternehmer — für diese Fälle bleibt die PDF dauerhaft erlaubt:
- B2C (Privatkunden) — auch wenn die Leistung an einem gewerblich genutzten Gebäude erbracht wurde: Solange die Rechnung an eine Privatperson geht, bleibt PDF erlaubt. Die meisten Solar-Aufträge an Eigenheime fallen darunter.
- Kleinbeträge bis 250 € brutto — typisch für kleine Reparaturen oder Nachjustierungen. Über diesem Betrag greift die Pflicht, auch bei B2B.
- Fahrausweise — Bahn, Flug, ÖPNV-Tickets sind explizit ausgenommen, da sie eigenen Formvorschriften folgen.
- Leistungen von Kleinunternehmern nach §19 UStG — wer die Kleinunternehmer-Regelung nutzt, ist dauerhaft ausgenommen. Details in Kleinunternehmer-Rechnungen richtig schreiben.
- Bestimmte steuerfreie Umsätze — z.B. innergemeinschaftliche Lieferungen unter speziellen Voraussetzungen.
Heißt für einen typischen Solar-Betrieb: An die Bauherrin im Einfamilienhaus weiterhin PDF, an den Industriekunden mit Werkdach-Anlage ab 2027 oder 2028 ZUGFeRD. Für Solarteure haben wir die Pflichten in einem eigenen Artikel zusammengefasst: E-Rechnung im Solarbetrieb 2027.
Was bei Nicht-Konformität passiert
Zwei Konsequenzen, beide kosten Geld:
Erstens: Der Geschäftskunde muss eine nicht-ordnungsgemäße Rechnung nicht bezahlen. Bei großen Kunden ruft die Buchhaltung an und fordert das richtige Format. Bis dahin liegt dein Geld nicht auf deinem Konto.
Zweitens: Nach §26a UStG kann das Finanzamt bis 5.000 € Bußgeld verhängen — pro Verstoß gegen die Rechnungsausstellungspflichten.
Bin ich betroffen? Entscheidung nach Betriebstyp
Die BMF-Schreiben regeln die Pflicht abstrakt. In der Praxis hängt dein konkreter Stichtag an zwei Fragen: Wie hoch war dein Vorjahresumsatz? und Stellst du Rechnungen an andere Unternehmen (B2B) oder überwiegend an Privatleute (B2C)?
| Betrieb | Vorjahresumsatz | Kundenstruktur | Versandpflicht ab | Empfangen ab |
|---|---|---|---|---|
| Solo-Solarteur, fast nur Eigenheime | 50.000–150.000 € | überwiegend B2C | 01.01.2028 (nur für die wenigen B2B-Rechnungen) | gilt seit 01.01.2025 |
| Baumpflege-GbR, 3 Mann, Privatgärten + Kommune | 200.000–400.000 € | gemischt B2B/B2C | 01.01.2028 für Rechnungen an Kommune/Firmen | gilt seit 01.01.2025 |
| Solar-GmbH mit Gewerbedach-Aufträgen | 900.000 €+ | überwiegend B2B | 01.01.2027 | gilt seit 01.01.2025 |
| GaLaBau-Betrieb, 8 Mitarbeiter, viele Hausverwaltungen | 600.000–800.000 € | überwiegend B2B | 01.01.2028 | gilt seit 01.01.2025 |
Zwei Punkte, an denen sich Betriebe regelmäßig verschätzen:
- Der Umsatz zählt pro Unternehmen, nicht pro Gesellschafter. Bei einer GbR oder OHG ist der Gesamtumsatz der Gesellschaft maßgeblich, nicht dein Anteil daran. Zwei Gesellschafter mit je 450.000 € Anteil = 900.000 € Gesellschaftsumsatz = versandpflichtig ab 2027.
- B2C bleibt B2C, auch am Gewerbeobjekt. Wenn die Privatperson Max Mustermann die Rechnung bekommt, ist es B2C — selbst wenn die PV-Anlage auf seiner vermieteten Doppelhaushälfte sitzt. Erst wenn die Rechnung an „Mustermann Immobilien GmbH" geht, ist es B2B.
So läuft eine Umstellung im Kleinbetrieb
Ein realistischer Ablauf für einen 3-Mann-Betrieb, der 2026 anfängt und bis Ende 2027 fertig sein will — mit Puffer vor dem 2028er-Stichtag:
- Bereits aktivQ4 2026Bestandsaufnahme
Steuerbescheid 2025 raussuchen, Vorjahresumsatz notieren. Kundenliste in B2B und B2C sortieren — meist stellt sich heraus, dass nur 10–20 % der Rechnungen überhaupt betroffen sind. Prüfen, ob die aktuelle Software ZUGFeRD ab Profil BASIC exportieren kann. Excel und die meisten Word-Vorlagen können es nicht.
- Aktuell relevantQ1 2027Software entscheiden
Wenn die aktuelle Lösung kein normkonformes ZUGFeRD kann: jetzt wechseln, nicht im Dezember 2027. Bei einem Wechsel gehen ein bis zwei Monate für Daten-Migration (Kunden, Artikel, letzte Rechnungsnummer) und Einarbeitung drauf. Die letzte Rechnungsnummer aus dem alten System wird zum Startwert im neuen — sonst reißt die lückenlose Nummernfolge.
- Kommt nochQ2 2027Testlauf mit einem Kunden
Eine echte B2B-Rechnung als ZUGFeRD an einen kooperativen Stammkunden schicken und nachfragen, ob seine Buchhaltung sie sauber einlesen konnte. Häufigster Stolperstein: falsches Profil (MINIMUM statt BASIC), dann fehlen Pflichtangaben und die Rechnung wird abgelehnt.
- Kommt nochab Q3 2027Regelbetrieb
Alle B2B-Rechnungen als ZUGFeRD, B2C weiter als PDF. Eingehende ZUGFeRD-Rechnungen von Lieferanten laufen ohnehin schon rein — sicherstellen, dass sie GoBD-konform archiviert werden und nicht nur im Mail-Postfach liegen.
Wer erst im Herbst 2027 anfängt, hat keinen Puffer für den Testlauf und keinen für einen Software-Wechsel. Deshalb ist 2026/Anfang 2027 der richtige Zeitpunkt für die Entscheidung.
Was du jetzt machen solltest

Eine Mini-Checkliste in der Reihenfolge, in der du sie abarbeiten solltest:
- ☐ Steuerbescheid 2025 raussuchen und Vorjahresumsatz prüfen. Über 800.000 €? Du bist ab 2027 versandpflichtig. Sonst ab 2028.
- ☐ Aktuelles Eingangs-Archiv prüfen. Wer eingehende ZUGFeRD- oder PDF-Rechnungen nur im E-Mail-Postfach sammelt, hat schon heute ein GoBD-Problem. Details: GoBD und Aufbewahrungsfristen.
- ☐ Aktuelle Rechnungs-Software auf ZUGFeRD-Export prüfen. Mindestens Profil BASIC nötig. Excel kann das nicht — siehe Excel-Alternativen für Handwerker.
- ☐ B2B-Kunden-Liste durchgehen. Welche Kunden sind Unternehmen, welche Privat? Das entscheidet, ob du an die Rechnung in PDF oder ZUGFeRD schicken musst.
- ☐ Bis Q4 2026 entscheiden: bleibt die aktuelle Software oder kommt eine neue? Bei Wechsel brauchst du Zeit für Daten-Migration und Mitarbeiter-Einarbeitung.
Wie Werkheft das löst
Werkheft exportiert Rechnungen als ZUGFeRD-PDF im Profil EN 16931 — normkonform für die deutsche B2B-Pflicht. Reine XRechnung (XML-only) für Behörden und das automatische Auslesen eingehender Lieferantenrechnungen sind derzeit nicht enthalten.
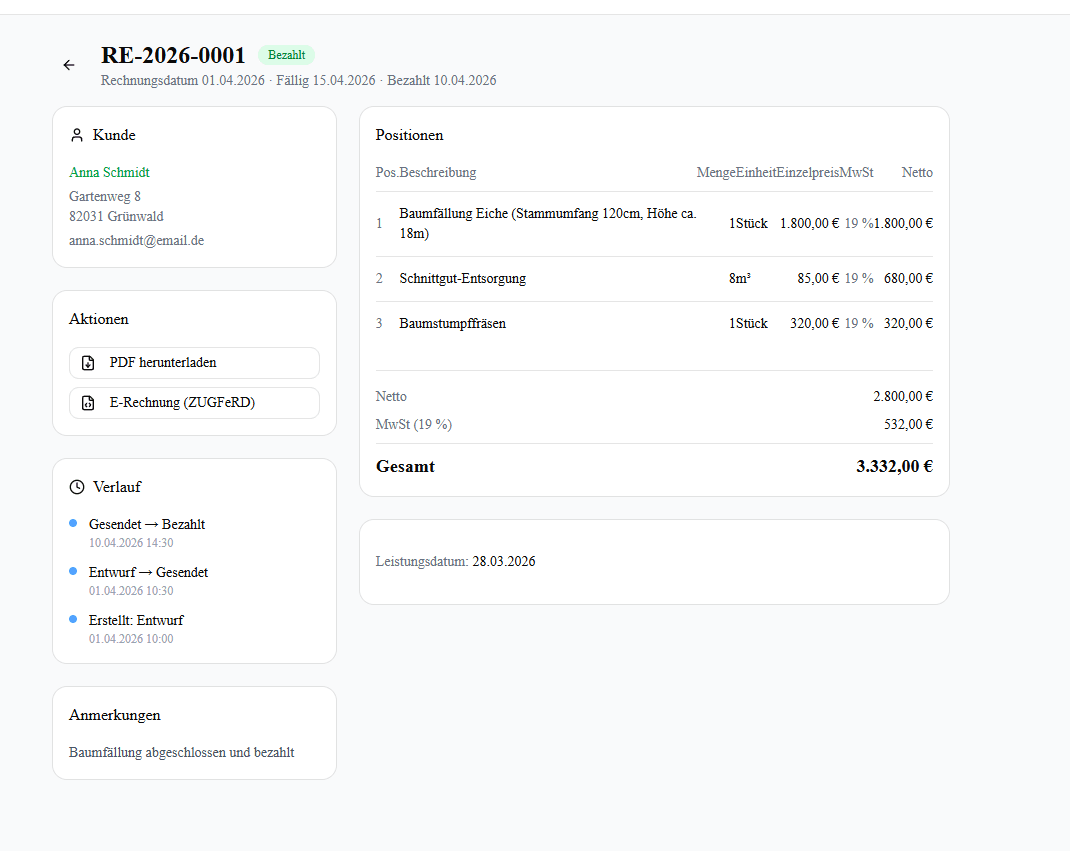
Rechnungen werden unveränderbar archiviert, jede Statusänderung protokolliert, die Aufbewahrungsfrist läuft ohne dein Zutun. Suche nach Rechnungsnummer und Kunde, Filter nach Status und Zeitraum.
Mehr Details: E-Rechnung & ZUGFeRD in Werkheft
Häufig gestellte Fragen
Ab wann müssen Handwerker E-Rechnungen versenden?
Die Empfangspflicht gilt bereits seit 01.01.2025 für alle B2B-Geschäfte. Die Versandpflicht startet am 01.01.2027 für Handwerker mit einem Vorjahresumsatz über 800.000 € — und ab 01.01.2028 für alle übrigen, unabhängig vom Umsatz.
Reicht eine PDF-Rechnung per E-Mail noch als E-Rechnung?
Nein. Eine PDF gilt aus Sicht des BMF als "sonstige Rechnung" — sie ist elektronisch übermittelt, aber nicht strukturiert lesbar für Buchhaltungsprogramme. Eine echte E-Rechnung muss in einem strukturierten Format vorliegen. In Deutschland sind das XRechnung (XML) und ZUGFeRD ab Version 2.0.1 (PDF mit eingebettetem XML).
Was ist der Unterschied zwischen ZUGFeRD und XRechnung?
XRechnung ist reines XML — Pflicht für Rechnungen an öffentliche Auftraggeber. ZUGFeRD ist ein Hybrid-Format: eine normale PDF mit eingebettetem XML, sodass sowohl Mensch als auch Maschine die Rechnung lesen können. Für B2B-Geschäfte mit privaten Unternehmen reicht ZUGFeRD aus.
Welche Ausnahmen gibt es von der E-Rechnungspflicht?
Privatkunden (B2C), Kleinbeträge bis 250 € brutto, Fahrausweise, Leistungen von Kleinunternehmern nach §19 UStG sowie bestimmte steuerfreie Umsätze sind dauerhaft ausgenommen. Für diese darf weiterhin eine PDF- oder Papier-Rechnung ausgestellt werden.
Welche Strafe droht bei Nichteinhaltung der E-Rechnungspflicht?
Nach §26a UStG kann das Finanzamt Bußgelder bis 5.000 € pro Verstoß verhängen. Zusätzlich darf der Geschäftskunde eine nicht-ordnungsgemäße Rechnung nicht bezahlen, bis das korrekte Format geliefert wird — das verzögert den Zahlungseingang erheblich.
Muss ich als Subunternehmer E-Rechnungen an den Generalunternehmer schicken?
Ja. Die Rechnung an einen Generalunternehmer ist eine B2B-Rechnung und fällt unter dieselbe Versandpflicht wie jede andere Unternehmensrechnung — ab 2027 bei über 800.000 € Vorjahresumsatz, ab 2028 unabhängig vom Umsatz. Viele größere Generalunternehmer verlangen ZUGFeRD oder XRechnung schon heute freiwillig und lehnen PDFs im Rechnungslauf ab.
Zählt für die 800.000-Euro-Grenze der Umsatz meiner GbR oder mein Gesellschafteranteil?
Maßgeblich ist der Gesamtumsatz des Unternehmens, also der GbR oder OHG selbst — nicht der Anteil des einzelnen Gesellschafters. Eine GbR mit zwei Gesellschaftern und je 450.000 € Anteil kommt auf 900.000 € Gesellschaftsumsatz und ist damit ab 01.01.2027 versandpflichtig.
Was mache ich mit ZUGFeRD-Rechnungen, die Lieferanten mir heute schon schicken?
Annehmen und GoBD-konform archivieren — die Empfangspflicht gilt seit 01.01.2025. Das eingebettete XML ist Teil des Originals und muss unverändert 8 Jahre aufbewahrt werden (§147 Abs. 3 AO). Die PDF nur im E-Mail-Ordner zu lassen reicht nicht, weil dort weder Unveränderbarkeit noch Auffindbarkeit sichergestellt sind.
Quellen
- BMF-Schreiben zur E-Rechnung vom 15.10.2024 (BStBl I S. 1320)
- BMF FAQ zur E-Rechnung
- §14 UStG — Ausstellung von Rechnungen
- §26a UStG — Ordnungswidrigkeiten
- §147 AO — Aufbewahrungsvorschriften
- EN 16931 — Europäische Norm für E-Rechnungen
Hinweis: Stand Mai 2026. Übergangsfristen können sich ändern, gerade in der Anlaufphase einer Reform. Bei konkreten Fragen zu deinem Umsatz und der Pflicht — die zuständige IHK hat dazu kostenlose Erstberatungen.
Über den Autor
Benjamin Krug
Benjamin Krug ist Gründer von Werkheft. Seit über 10 Jahren entwickelt er Software — heute speziell für Solar- und Baumpflege-Betriebe in Deutschland. Werkheft entstand aus der Beobachtung, dass kleine Handwerksbetriebe zwischen Excel-Tabellen und überdimensionierten ERP-Systemen keine passende Lösung finden. Sitz: Augsburg.
LinkedInWerkheft macht das im Hintergrund
Aufmaß, Angebote und Rechnungen für Solar- und Baumpflege-Betriebe. GoBD-konform, ZUGFeRD-ready, ab 20 €/Monat.
Auch interessant aus Recht & Pflichten
Handwerkerrechnung nach §35a EStG: Lohn ausweisen, Kunde spart 20 %
Bis 1.200 € (Baumpflege: 4.000 €) holt dein Privatkunde vom Finanzamt zurück — wenn Material, Arbeit und Maschine auf der Rechnung getrennt stehen. Muster, Pflichtangaben, häufige Fehler.
Rechnungsnummer im Handwerk: Lückenlos vergeben ohne Excel-Chaos
Was 'fortlaufend und einmalig' nach §14 UStG wirklich bedeutet — und wie du Doppelvergaben, mehrere Nummernkreise und Storno-Fälle ohne Streit mit dem Finanzamt löst.
GoBD für Handwerker: Aufbewahrungsfristen nach BEG IV
PDF im Ordner reicht nicht. Was GoBD wirklich verlangt: Unveränderbarkeit, Audit-Log, Verfahrensdoku — und die 8-Jahres-Frist nach BEG IV.