Kleinunternehmer als Solarteur: Rechnung ohne USt
Wann lohnt sich §19 UStG für einen Solarbetrieb? Drei Vergleichsrechnungen, Pflichtangaben, §14c-Falle und Wechselverfahren — Stand 2026.

Wer als Kleinunternehmer versehentlich Umsatzsteuer auf einer Rechnung ausweist — auch nur in einer einzelnen Position — schuldet dem Finanzamt nach §14c UStG die komplette ausgewiesene Steuer. Ein dokumentierter Fall der IHK München (2023): Ein nebenberuflicher Solarteur mit 18.000 € Jahresumsatz nutzte eine Word-Vorlage mit voreingestelltem 19 %-Feld. Nach 14 Monaten Betriebsprüfung: Steuernachzahlung 8.640 € plus Verspätungszuschläge und Beratungskosten. Bei reinen Wartungs-Solar-Betrieben lohnt §19 UStG oft, bei materiallastigen Neuanlagen-Betrieben fast nie. Hier ist die Entscheidungsmatrix mit drei vollständigen Vergleichsrechnungen, dem korrekten Pflicht-Hinweis nach Jahressteuergesetz 2024 und der Wechsel-Logik bei Grenz-Überschreitung.
Ein Solarteur startet 2026 nebenberuflich, macht im ersten Jahr 15.000 € Umsatz mit ein paar Wartungen und Reparaturen an bestehenden Anlagen. Beim Steuerberater fragt er: "Soll ich Kleinunternehmer werden?" Antwort: "Kommt drauf an." Geht er zu drei verschiedenen Steuerberatern, kriegt er drei verschiedene Antworten. Die Wahrheit liegt zwischen "klares Ja" und "klares Nein" — und sie hängt davon ab, was du als Solarteur konkret machst.
§19 UStG — was das eigentlich ist

Die Kleinunternehmerregelung nach §19 UStG erlaubt dir, keine Umsatzsteuer auf deinen Rechnungen auszuweisen. Du musst keine USt ans Finanzamt abführen — und kannst keine Vorsteuer aus deinen Einkäufen abziehen.
Aktuelle Grenzen seit Jahressteuergesetz 2024 (zum 01.01.2025)
| Periode | Grenze | Bewertung |
|---|---|---|
| Vorjahresumsatz | max. 25.000 € netto (ab 01.01.2025) | War bis 2024: 22.000 € brutto |
| Laufender Jahresumsatz | max. 100.000 € netto (ab 01.01.2025, harte Echtzeit-Grenze) | War bis 2024: 50.000 € brutto als Prognosewert |
Wichtig — drei Änderungen gegenüber der alten Regelung: (1) Nettogrenzen statt vorher Bruttogrenzen — eine fiktive Umsatzsteuer ist nicht mehr hinzuzurechnen. (2) Die 100.000-€-Grenze ist keine Prognose mehr, sondern eine harte Echtzeit-Grenze. (3) Beide Grenzen müssen erfüllt sein. Wer im Vorjahr 28.000 € netto hatte, ist im aktuellen Jahr nicht mehr Kleinunternehmer. Wer im laufenden Jahr die 100.000 € reißt, kippt mit dem überschreitenden Auftrag sofort in die Regelbesteuerung — der ganze überschreitende Auftrag wird steuerpflichtig (BMF-Schreiben vom 18.03.2025).
Solarteur vs. PV-Anlagenbetreiber — eine wichtige Unterscheidung
Häufige Verwechslung: §19 UStG gilt für zwei verschiedene Personen-Gruppen:
- Solarteur als Selbstständiger/Gewerbetreibender: Du betreibst ein Solar-Unternehmen — Aufmaß, Installation, Wartung, Beratung. Du nutzt §19 für deine Dienstleistungs-Umsätze.
- Privatperson mit eigener PV-Anlage: Du hast eine PV-Anlage auf deinem Dach, speist ins Netz ein, bekommst EEG-Vergütung. Du nutzt §19 für deine Einspeise-Umsätze.
Dieser Artikel behandelt vor allem den Solarteur als Unternehmer. Anlagenbetreiber profitieren zusätzlich von §3 Nr. 72 EStG (Einkommensteuer-Befreiung) — siehe unten.
Drei Vorteile, die oft verwechselt werden
| Regelung | Was sie regelt | Wer profitiert | Voraussetzungen | Kombinierbar mit anderen? |
|---|---|---|---|---|
| §19 UStG | Kleinunternehmer — keine USt-Pflicht | Solarteur als Unternehmer (Personen-bezogen) | Umsatz unter 25.000/100.000 € | Ja, mit §12 Abs. 3 + §3 Nr. 72 EStG |
| §12 Abs. 3 UStG | Nullsteuersatz PV-Anlagen (Anlagen-bezogen) | Solarteur und Endkunde | PV ≤ 30 kWp auf Wohngebäuden | Ja, mit §19 + §3 Nr. 72 EStG |
| §3 Nr. 72 EStG | Einkommensteuer-Befreiung PV | Anlagenbetreiber (Privat) | PV ≤ 30 kWp, Wohn- oder Mischgebäude | Ja, mit §19 + §12 Abs. 3 |
| §35a EStG | 20 %-Steuerbonus haushaltsnahe Dienstl. | Endkunde des Solarteurs | Privatkunde, Wohnumfeld | Unabhängig |
| §24 EStG | Gewerbesteuer-Freibetrag | Solarteur als Gewerbe | Gewerbe-Anmeldung | Unabhängig |
Konsequenz für die meisten neuen Solarbetriebe: Wer hauptsächlich Neuanlagen für Privatkunden baut, hat sowieso schon Nullsteuersatz nach §12 Abs. 3. Die Kleinunternehmerregelung wäre zusätzlich relevant für Wartung, Reparatur und gewerbliche Aufträge — also die Bereiche, wo §12 Abs. 3 nicht greift.
Drei vollständige Vergleichsrechnungen

Szenario A: Nebenberuflicher Wartungs-Solarteur (8.000 € Jahresumsatz)
Profil: Solarteur als Nebenerwerb (Hauptjob: Elektriker im Großbetrieb), macht abends/Wochenenden PV-Wartungen. Materialkosten gering, fast nur Arbeitszeit.
| Position | Mit §19 (Kleinunternehmer) | Mit Regelbesteuerung 19 % |
|---|---|---|
| Bruttoumsatz (Rechnungen an Kunden) | 8.000 € | 8.000 € |
| Davon abgeführte USt | 0 € | 1.277 € |
| Netto-Umsatz für Solarteur | 8.000 € | 6.723 € |
| Materialeinkauf brutto | 600 € | 600 € |
| Davon Vorsteuer (19 %) | 0 € (nicht abziehbar) | 96 € (abziehbar) |
| Effektive Material-Kosten | 600 € | 504 € |
| Werkzeug/Auto-Kosten brutto/Jahr | 1.200 € | 1.200 € |
| Davon Vorsteuer abziehbar | 0 € | 192 € |
| Effektive WZ-Kosten | 1.200 € | 1.008 € |
| Gewinn vor Einkommensteuer | 6.200 € | 5.211 € |
| Vorteil §19 | +989 € | — |
Ergebnis Szenario A: §19 lohnt sich deutlich (+989 €/Jahr) — niedrige Material/Werkzeug-Quote macht den Vorsteuer-Verlust unkritisch.
Szenario B: Wartungs- und Reparatur-Solarteur (20.000 € Jahresumsatz)
Profil: Hauptberuflicher Solarteur, Schwerpunkt Wartung bestehender Anlagen, kleine Reparaturen, Inspektionen.
| Position | Mit §19 (Kleinunternehmer) | Mit Regelbesteuerung 19 % |
|---|---|---|
| Bruttoumsatz | 20.000 € | 20.000 € |
| Davon abgeführte USt | 0 € | 3.193 € |
| Netto-Umsatz für Solarteur | 20.000 € | 16.807 € |
| Materialeinkauf brutto/Jahr | 2.800 € | 2.800 € |
| Davon Vorsteuer (19 %) | 0 € | 447 € |
| Effektive Material-Kosten | 2.800 € | 2.353 € |
| Werkzeug/Auto/IT brutto/Jahr | 3.500 € | 3.500 € |
| Davon Vorsteuer abziehbar | 0 € | 559 € |
| Effektive Betriebskosten | 3.500 € | 2.941 € |
| Gewinn vor Einkommensteuer | 13.700 € | 11.513 € |
| Vorteil §19 | +2.187 € | — |
Ergebnis Szenario B: §19 lohnt sich noch (+2.187 €/Jahr), aber der Unterschied wird kleiner. Kritisch wäre eine Veränderung der Material-Quote.
Szenario C: Wachsender Solo-Solarteur mit Neuanlagen (45.000 € Jahresumsatz)
Profil: Solo-Solarteur baut auch kleine Neuanlagen (PV bis 10 kWp auf Wohnhäusern), Schwerpunkt aber Service. Über 25.000 €/Jahr → kein Kleinunternehmer-Status möglich, wenn schon 2 Jahre über 25.000.
Bei diesem Szenario müsste Vorjahres-Umsatz unter 25.000 € gewesen sein, damit §19 noch möglich. Wenn ja, hier die Rechnung:
| Position | Mit §19 (Kleinunternehmer) | Mit Regelbesteuerung 19 % |
|---|---|---|
| Bruttoumsatz | 45.000 € | 45.000 € |
| Davon abgeführte USt¹ | 0 € | ca. 4.000 € (gemischt) |
| Netto-Umsatz für Solarteur | 45.000 € | 41.000 € |
| Materialeinkauf brutto/Jahr | 18.000 € | 18.000 € |
| Davon Vorsteuer (19 %) | 0 € | 2.874 € |
| Effektive Material-Kosten | 18.000 € | 15.126 € |
| Werkzeug/Auto/IT brutto/Jahr | 6.000 € | 6.000 € |
| Davon Vorsteuer abziehbar | 0 € | 958 € |
| Effektive Betriebskosten | 6.000 € | 5.042 € |
| Gewinn vor Einkommensteuer | 21.000 € | 20.832 € |
| Vorteil §19 | +168 € | — |
¹ Bei §12 Abs. 3 UStG fallen auf Wohngebäude-Anlagen ≤ 30 kWp 0 % USt an — die Regelbesteuerung gilt nur für Wartungen und gewerbliche Aufträge.
Ergebnis Szenario C: §19 kaum noch im Vorteil (+168 €/Jahr) — Vorsteuer-Verlust auf hohem Material-Volumen verbraucht fast den Steuer-Vorteil. Bei weiter wachsendem Material-Anteil kippt es zugunsten der Regelbesteuerung. Empfehlung in diesem Szenario: Optionswechsel zur Regelbesteuerung erwägen.
Wann sich §19 für Solar-Betriebe lohnt
| Konstellation | §19 lohnt sich | Begründung |
|---|---|---|
| Wartungsbetrieb, nur Privatkunden, < 20.000 € Umsatz | Ja | wenig Material, kein Vorsteuer-Verlust nötig |
| Reiner B2B-Solarteur mit großen Anlagen | Nein | Vorsteuer-Abzug auf Material wiegt schwer, Kunden ziehen USt ohnehin ab |
| Mischgeschäft mit 30.000 € schwankend | Bedingt | Risiko mitten im Jahr zu kippen — Option zur Regelbesteuerung prüfen |
| Hauptberuf Neuanlagen mit viel Material | Nein | Vorsteuer-Verlust auf Module/Wechselrichter zu hoch |
| Nebenberuflich, < 10.000 €, nur Privatkunden | Ja | klassischer Anwendungsfall, niedriger Risiko |
| Mehrere Mitarbeiter (3+) mit Material-Heavy-Aufträgen | Nein | Lohnkostenanteil + Material-Volumen sprengen den Vorteil |
| Anlagenbetreiber Privat (eigene PV im Garten) | Ja | Einspeise-Umsätze klein, kombiniert mit §3 Nr. 72 EStG ideal |
| Gewerbliche PV-Großanlage > 100 kWp | Nein | Gewerblicher Charakter erfordert ohnehin Regelbesteuerung |
Drei Entscheidungs-Fragen
1. Wer sind deine Kunden?
- Überwiegend Privatkunden ohne Vorsteuer-Abzug → §19 kann sich lohnen, weil deine Preise dadurch effektiv günstiger werden
- Überwiegend Geschäftskunden mit Vorsteuer-Abzug → §19 lohnt sich nicht. Geschäftskunden zahlt es egal, ob 19 % drauf sind oder nicht (sie ziehen die USt eh als Vorsteuer ab) — du verlierst aber den eigenen Vorsteuer-Abzug
2. Wie viel Material kaufst du ein?
- Wenig Material (Schwerpunkt Wartung, Inspektion, kleine Reparaturen) → §19 lohnt sich eher
- Viel Material (Module, Wechselrichter, Speicher in größeren Mengen) → §19 kostet dich Geld, weil du den Vorsteuer-Abzug auf die Materialeinkäufe verlierst
3. Wie hoch ist dein Umsatz?
- Deutlich unter 25.000 €/Jahr und absehbar stabil → §19 ist sicher
- Schwankend, manchmal über 25.000 € → riskant, weil das System mitten im Jahr kippen kann
- Schon dauerhaft über 25.000 € → §19 ohnehin nicht mehr möglich
Pflichtangaben auf der Kleinunternehmer-Rechnung
Die normalen §14 UStG-Pflichtangaben gelten — bis auf Steuersatz und Steuerbetrag. Stattdessen brauchst du einen Pflicht-Hinweis auf die Kleinunternehmer-Eigenschaft:
"Gemäß §19 UStG wird keine Umsatzsteuer berechnet."
Oder ähnlich. Wichtig: Der Hinweis muss klar sein. Eine versteckte Fußnote reicht im Streitfall nicht. Volle Pflichtangaben-Liste in §14 UStG Checkliste.
Drei zulässige Formulierungs-Varianten
Variante 1 (kurz, juristisch korrekt):
Gemäß §19 UStG wird keine Umsatzsteuer berechnet.
Variante 2 (ausführlicher, kundenfreundlicher):
Hinweis nach §19 UStG: Als Kleinunternehmer im Sinne des §19 Abs. 1 UStG erheben wir keine Umsatzsteuer und weisen diese folglich auch nicht aus.
Variante 3 (mit USt-ID-Hinweis bei B2B):
Diese Rechnung enthält keine Umsatzsteuer gemäß §19 UStG (Kleinunternehmerregelung). USt-ID liegt nicht vor; bei innergemeinschaftlichen Lieferungen findet Reverse-Charge keine Anwendung.
Beispiel-Rechnung Wartungs-Solarteur
| Position | Betrag |
|---|---|
| Wartung PV-Anlage 8 kWp, Sichtprüfung Module, Reinigung | 480,00 € |
| Wechselrichter-Check, Software-Update | 220,00 € |
| Fahrtkosten Pauschale | 50,00 € |
| Summe | 750,00 € |
| Gemäß §19 UStG wird keine Umsatzsteuer berechnet. |
Der kostenlose Online-Rechnungsgenerator baut genau so eine Kleinunternehmer-Rechnung inklusive Pflicht-Hinweis für dich zusammen — zum Ausprobieren, ohne Login.
Die teuerste Falle: §14c UStG

Wie der §14c-Fehler typischerweise entsteht
- Du übernimmst eine alte Word-Vorlage und vergisst das "0 %" zu entfernen
- Du baust eine neue Position ein und das System setzt automatisch 19 %
- Du machst eine Sammel-Rechnung über mehrere Wartungen und das Excel rechnet automatisch USt drauf
- Eine Rechnung mit "MwSt. inbegriffen" — auch wenn keine Zahl genannt wird
- Eine Rechnung mit "19 % MwSt. nicht enthalten, da Kleinunternehmer" (paradoxe Formulierung)
Konsequenzen und Korrekturmöglichkeiten
Stufe 1 — Eigene Korrektur (binnen 1 Monat nach Entdeckung): Du stornierst die fehlerhafte Rechnung, erstellst eine korrekte ohne USt-Ausweis. Voraussetzung: Der Kunde hat noch keine Vorsteuer abgezogen. Kosten: 200-500 € pro Rechnung (Aufwand + Steuerberater).
Stufe 2 — Betriebsprüfung deckt den Fehler auf: Du schuldest die volle ausgewiesene Steuer rückwirkend, plus 0,15 %/Monat Nachzahlungszinsen nach §233a AO i.V.m. §238 AO (Zinssatz gültig seit 01.01.2019 nach BVerfG-Beschluss 2021 + Zweitem AO-Änderungsgesetz vom 08.07.2022; vorher 0,5 %/Monat). Korrektur möglich, aber teurer.
Stufe 3 — Vorsteuer-Korrektur beim Kunden: Wenn der Kunde bereits Vorsteuer gezogen hat, muss er sie zurückzahlen — das gibt Streit, oft mit Schadensersatz-Forderung gegen dich.
Dokumentierter Fall (IHK München 2023)
Nebenberuflicher Solarteur, 18.000 € Jahresumsatz, Word-Vorlage mit voreingestelltem 19 %-Feld. Bei drei Wartungs-Rechnungen versehentlich nicht entfernt. Betriebsprüfung 14 Monate später:
- Steuernachzahlung: 2.880 € (19 % auf die drei Rechnungen)
- Verzugszinsen: 230 €
- Korrektur-Aufwand mit Steuerberater: 1.200 €
- Verspätungszuschläge: 4.330 €
- Gesamt-Schaden: 8.640 €
Wer in Excel oder Word rechnet, hat das Risiko strukturell — siehe Excel-Alternativen für Handwerker. Eine spezialisierte Software mit Kleinunternehmer-Modus blockiert versehentlichen USt-Ausweis technisch.
Wenn du die Grenze überschreitest
| Szenario | Wirkung | Folge | Praxis-Tipp |
|---|---|---|---|
| Vorjahr 25.000 € überschritten | Verlust zum 01.01. Folgejahr | Ab 01.01. nur noch Regelbesteuerung | Im Q4 Wechsel-Vorbereitung |
| Lfd. Jahr 100.000 € voraussichtlich erreicht | Sofort beim überschreitenden Auftrag | Der ganze überschreitende Auftrag ist regelbesteuert | Vor Großauftrag entscheiden |
| Vorjahr 22.500 €, Prognose 90.000 € | Kleinunternehmer weiter möglich | Hauptaugenmerk auf 25.000-€-Grenze | Eng kalkulieren |
| Vorjahr 24.999 €, Prognose 110.000 € | Kleinunternehmer NICHT möglich | Sofort Regelbesteuerung | Übergang planen |
| §19 ist möglich, aber freiwilliger Verzicht | 5-Jahres-Bindung | Regelbesteuerung mit Vorsteuer-Abzug | Bei B2B-Fokus oder Wachstumsplan |
Vorjahresumsatz überschritten — der Ablauf
- Im laufenden Jahr (in dem die Grenze gerissen wurde): §19 bleibt — der überschreitende Umsatz ist trotzdem ohne USt
- Zum 01.01. des Folgejahres: §19 endet automatisch, ohne dass du etwas tun musst
- Steuererklärung-Pflicht ab dem Folgejahr: Umsatzsteuer-Voranmeldung (monatlich oder vierteljährlich, abhängig von der Höhe) und Umsatzsteuer-Jahreserklärung
- Vorsteuer-Abzug rückwirkend?: Nur ab dem 01.01. des Folgejahres möglich — nicht rückwirkend auf Einkäufe aus der Kleinunternehmer-Zeit
Laufenden 100.000 € überschritten — sofortiger Wechsel
Anders als bei der Vorjahresgrenze: Bei der Prognose-Grenze von 100.000 € im laufenden Jahr kippt es sofort. Das ist der gefährlichere Fall, weil er mitten in der Hochsaison passieren kann.
Praktische Konsequenz: Wer Anfang November bei 95.000 € Jahresumsatz steht und einen Auftrag über 15.000 € erhält, muss diesen Auftrag mit USt abrechnen — auch wenn der Vertrag im Sommer noch als Kleinunternehmer-Auftrag verhandelt war.
Tipp: Bei Annäherung an 100.000 € — etwa bei 80.000 € — Aufträge ggf. ins Folgejahr schieben oder bewusst die Regelbesteuerung wählen.
Verzicht auf §19 — der freiwillige Optionswechsel
Ja, durch Optionserklärung beim Finanzamt — du kannst freiwillig zur Regelbesteuerung wechseln, auch wenn du unter den Grenzen bleibst.
Verfahren
- Formloses Schreiben an das zuständige Finanzamt (oder über ELSTER): "Hiermit erkläre ich gemäß §19 Abs. 2 UStG den Verzicht auf die Anwendung der Kleinunternehmerregelung. Beginn der Regelbesteuerung: 01.01.[Jahr]."
- Frist: Bis Jahresende für das Folgejahr
- Bindung: 5 Kalenderjahre — Rückkehr zu §19 erst danach möglich (§19 Abs. 2 Satz 3 UStG)
- Folge: Ab 01.01. müssen alle Rechnungen mit USt geschrieben werden, Umsatzsteuer-Voranmeldung beginnt, Vorsteuer-Abzug möglich
Wann der Wechsel sich lohnt
- Du dauerhaft B2B-Kunden hast (deren USt-Abzug egal ist, deine Vorsteuer aber wichtig)
- Du größere Investitionen mit Vorsteuer-Abzug planst (neuer Lieferwagen, Werkzeug-Park, Photovoltaik-Anlage für eigenen Strom)
- Du planst zu wachsen und nicht später mit einem System-Wechsel kämpfen willst
- Du als Solarteur ab 2027/2028 ohnehin E-Rechnung versenden musst und damit umfassendere Doku-Pflichten hast
Wann der Wechsel sich nicht lohnt
- Dein Material-Anteil bleibt dauerhaft unter 25 %
- Du machst überwiegend Privatkunden-Geschäft
- Dein Umsatz wächst nicht über 25.000 € hinaus
- Du planst, das Solar-Geschäft nebenberuflich zu lassen
ZUGFeRD und E-Rechnung — auch für Kleinunternehmer?
Eine häufige Frage 2026: Müssen Kleinunternehmer ab 2027/2028 auch E-Rechnungen versenden?
Antwort:
- Versand-Pflicht: Kleinunternehmer sind nicht zur Versendung von ZUGFeRD/XRechnung verpflichtet, weil sie keinen Steuersatz ausweisen
- Empfangs-Pflicht: Ab 01.01.2025 müssen alle Unternehmer (auch Kleinunternehmer) E-Rechnungen empfangen können
- Verarbeitungs-Pflicht: Auch Kleinunternehmer müssen empfangene E-Rechnungen GoBD-konform archivieren (8 Jahre, §147 Abs. 3 AO + §14b Abs. 1 UStG, seit BEG IV ab 01.01.2025; vorher 10 Jahre)
- Empfehlung: Auch wenn du als Kleinunternehmer nicht verpflichtet bist, hilft ZUGFeRD-Versand bei B2B-Kunden, weil sie die Rechnung schneller verarbeiten können — und du wirkst professioneller
Mehr in E-Rechnung 2027/2028 — Pflicht für Handwerker.
Steuererklärungs-Pflichten als Kleinunternehmer
Auch als Kleinunternehmer hast du Steuererklärungs-Pflichten — nur weniger als regelbesteuerte Unternehmer:
- Umsatzsteuer-Voranmeldung: Nicht erforderlich (Hauptvorteil §19)
- Umsatzsteuer-Jahreserklärung: Erforderlich — Standardformular mit "Kleinunternehmer-Eigenschaft" angekreuzt, Umsatz angegeben
- Einkommensteuer-Erklärung mit EÜR (Anlage EÜR): Erforderlich — Gewinn nach §4 Abs. 3 EStG
- Gewerbesteuer-Erklärung: Bei Gewerbe-Anmeldung erforderlich, Freibetrag 24.500 €
- IHK-Beitrag: Bei Gewerbe-Anmeldung erforderlich, Freibetrag oft 25.000 € Umsatz
Bei nebenberuflichem Solarteur (Hauptjob Angestellter): Steuererklärungen werden bei der Steuererklärung der Hauptbeschäftigung mit eingereicht.
Was du jetzt machen solltest
Eine Mini-Checkliste in der Reihenfolge, in der du sie abarbeiten solltest:
- ☐ Aktuelle Umsatzlage prüfen: Vorjahr unter 25.000 €? Lfd. Jahr Prognose unter 100.000 €? Wenn ja: §19 möglich.
- ☐ Material-Quote berechnen: Materialeinkauf brutto/Jahr ÷ Bruttoumsatz × 100. Über 35 %? Regelbesteuerung meist günstiger.
- ☐ Kundenstruktur analysieren: Überwiegend Privat oder Geschäft? Privat = §19 oft sinnvoll, Geschäft = oft nicht.
- ☐ Drei-Szenarien-Vergleich rechnen: Mit echten Zahlen deines letzten Jahres (oder Prognose) — wie oben Szenarien A/B/C.
- ☐ Investitionsplan: Größere Anschaffungen in den nächsten 2-3 Jahren? Vorsteuer-Abzug wichtig?
- ☐ Steuerberater-Termin: Eine Stunde Beratung verhindert teure Fehlentscheidungen. Bei Wachstumsplänen lohnt sich oft die Option zur Regelbesteuerung von Anfang an.
- ☐ Bei Kleinunternehmer-Modus Software prüfen: Pflicht-Hinweis automatisch, kein versehentlicher USt-Ausweis möglich. 15-Punkte-Software-Checkliste.
- ☐ ZUGFeRD-Empfang vorbereiten: Auch als Kleinunternehmer ab 01.01.2025 Pflicht, E-Rechnungen empfangen und archivieren zu können.
- ☐ Bei B2B-Aufträgen Vorbereitung auf E-Rechnung 2027/2028 — auch wenn du Kleinunternehmer bist.
Wie Werkheft das löst
Kleinunternehmer-Modus per Toggle. Einmal aktivieren, ab dann werden alle Rechnungen nach §19 behandelt — kein USt-Ausweis, kein Steuersatz, automatischer Pflicht-Hinweis (Variante A, B oder C wählbar).
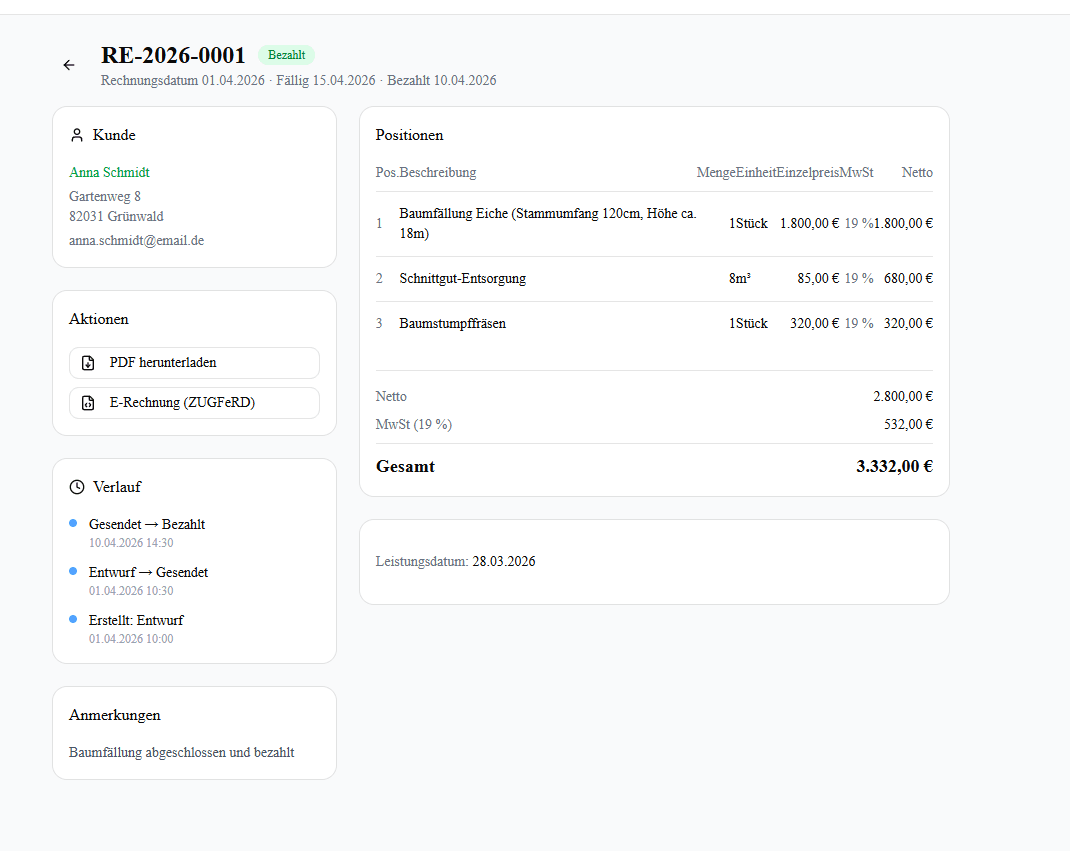
Umsatz-Tracker im Dashboard. Live-Anzeige deines laufenden Jahresumsatzes mit den beiden Grenzschwellen 25.000 € (Vorjahr) und 100.000 € (lfd. Jahr).
Warnung bei Grenzwert-Annäherung. Bei 80 % der jeweiligen Grenze (20.000 € bzw. 80.000 €) bekommst du eine Hinweis-Mail. Du hast Zeit zu entscheiden: Aufträge schieben, oder bewusst in die Regelbesteuerung wechseln.
§14c-Schutz technisch. Wenn du als Kleinunternehmer versehentlich eine Position mit USt anlegst, blockiert Werkheft die Rechnung. Schützt vor dem teuren §14c-Stolperdraht.
ZUGFeRD-Empfang auch im Kleinunternehmer-Modus. Eingehende E-Rechnungen werden GoBD-konform archiviert, auch wenn du selbst keine versendest.
Optionswechsel-Assistent. Bei dauerhaft hoher Material-Quote oder B2B-Fokus zeigt Werkheft an, dass ein Wechsel zur Regelbesteuerung wahrscheinlich günstiger wäre — mit Schätzung der Steuer-Differenz.
Details: Kleinunternehmer-Modus
Häufig gestellte Fragen
Wann gilt man als Kleinunternehmer nach §19 UStG?
Wenn der Vorjahresumsatz (netto) maximal 25.000 € und der laufende Jahresumsatz (netto) maximal 100.000 € beträgt (Nettogrenzen seit 01.01.2025 nach Jahressteuergesetz 2024; vorher 22.000/50.000 € als Bruttogrenzen). Beide Grenzen müssen erfüllt sein. Wer im Vorjahr 28.000 € netto hatte, ist im aktuellen Jahr kein Kleinunternehmer mehr — auch bei aktuell geringer Tätigkeit.
Was ist der Unterschied zwischen §19 UStG und §12 Abs. 3 UStG?
§19 ist eine personenbezogene Befreiung: Du als Kleinunternehmer weist keine USt aus, egal welcher Auftrag. §12 Abs. 3 ist eine auftragsbezogene Steuersatz-Regelung: 0 % für PV bis 30 kWp auf Wohngebäuden, unabhängig vom Betriebsumsatz. Beide können parallel relevant sein. §3 Nr. 72 EStG kommt als dritter Vorteil dazu: Einkommensteuer-Befreiung für PV-Anlagen ≤ 30 kWp beim Anlagenbetreiber.
Was muss auf einer Kleinunternehmer-Rechnung stehen?
Die normalen §14-UStG-Pflichtangaben (Aussteller, Empfänger, Steuernummer, Datum, Rechnungsnummer, Leistungsbeschreibung etc.) — aber ohne Steuersatz und Steuerbetrag. Stattdessen ein deutlicher Hinweis: "Gemäß §19 UStG wird keine Umsatzsteuer berechnet." Drei Formulierungs-Varianten sind zulässig (kurz/ausführlich/mit USt-ID-Hinweis bei B2B).
Was passiert, wenn ich als Kleinunternehmer versehentlich USt ausweise?
Du schuldest die ausgewiesene Steuer dem Finanzamt nach §14c Abs. 2 UStG (BFH V R 4/18 vom 13.12.2018). Wichtige Einschränkung seit 2022: Nach EuGH C-378/21 (P-GmbH) und BMF-Schreiben vom 27.02.2024 entsteht bei Rechnungen an Endverbraucher (B2C) ohne Vorsteuer-Gefährdung keine §14c-Steuerschuld; die Falle besteht weiter bei B2B-Rechnungen. Korrektur ist möglich, aber aufwendig: 200-500 € pro Rechnung bei eigener schneller Korrektur. Eine spezialisierte Software mit Kleinunternehmer-Modus verhindert das technisch.
Lohnt sich §19 für einen Solar-Betrieb?
Bei reinen Wartungs- und Reparatur-Betrieben mit wenig Material-Einkauf (unter 25 % Material-Quote) und überwiegend Privatkunden: oft ja. Bei Betrieben mit großen Neuanlagen-Aufträgen (viel Material) oder B2B-Kunden: meist nicht, weil der Vorsteuer-Abzug entscheidend ist. Drei Beispielrechnungen oben zeigen: Wartungs-Solo mit 8.000 € spart 989 €/Jahr durch §19, Wartung mit 20.000 € spart 2.187 €, wachsender Solo mit 45.000 € nur noch 168 €.
Kann ich auf die Kleinunternehmerregelung verzichten?
Ja, durch eine formlose Optionserklärung beim Finanzamt zur Regelbesteuerung. Frist: bis Jahresende für das Folgejahr. Achtung: Diese Option bindet mindestens 5 Kalenderjahre. Sinnvoll bei B2B-Fokus, größeren Investitionsplänen (Lieferwagen, Werkzeug-Park) oder absehbarem Wachstum über die Umsatzgrenzen hinaus.
Müssen Kleinunternehmer ZUGFeRD-Rechnungen versenden?
Nein, Kleinunternehmer sind nicht zur Versendung von E-Rechnungen verpflichtet, weil sie keinen Steuersatz ausweisen. Aber: Ab 01.01.2025 müssen alle Unternehmer (auch Kleinunternehmer) E-Rechnungen empfangen können. Auch die GoBD-konforme Archivierung (8 Jahre seit BEG IV ab 01.01.2025, vorher 10 Jahre) gilt für empfangene E-Rechnungen. Empfehlung: ZUGFeRD-Versand auch als Kleinunternehmer signalisiert Professionalität bei B2B-Kunden.
Bei welcher Material-Quote lohnt sich Regelbesteuerung statt §19?
Faustregel: §19 lohnt sich bei Material-Quote unter ca. 25 % des Bruttoumsatzes. Über 35 % kippt es zugunsten der Regelbesteuerung. Zwischen 25-35 % ist es ein Grenzfall, der von individuellen Werkzeug-Investitionen abhängt. Der Vorsteuer-Abzug auf Modul-/Wechselrichter-/Speicher-Käufe ist bei Neuanlagen-Schwerpunkt entscheidend.
Was passiert beim Überschreiten der 100.000-€-Grenze mitten im Jahr?
Anders als bei der Vorjahresgrenze: Bei der Prognose-Grenze von 100.000 € im laufenden Jahr kippt es sofort. Der überschreitende Auftrag ist bereits regelbesteuert (mit dem vollen Betrag, nicht nur dem Anteil über 100.000 €). Tipp: Bei Annäherung an 100.000 € — etwa bei 80.000 € — Aufträge ggf. ins Folgejahr schieben oder bewusst die Regelbesteuerung wählen. Werkheft warnt bei 80.000 € automatisch.
Welche Steuererklärungen muss ich als Kleinunternehmer abgeben?
Umsatzsteuer-Voranmeldung ist nicht erforderlich (Hauptvorteil §19). Pflicht sind: Umsatzsteuer-Jahreserklärung (Standardformular mit Kleinunternehmer-Eigenschaft angekreuzt, Umsatz angegeben), Einkommensteuer-Erklärung mit EÜR (Anlage EÜR, Gewinn nach §4 Abs. 3 EStG), bei Gewerbe-Anmeldung Gewerbesteuer-Erklärung (Freibetrag 24.500 €) und IHK-Beitrag (oft Freibetrag 25.000 €).
Wie unterscheidet sich §19 für Solarteur vs. PV-Anlagenbetreiber Privat?
Solarteur (Selbstständig/Gewerbe): §19 für Dienstleistungs-Umsätze (Aufmaß, Installation, Wartung). Privatperson mit eigener PV: §19 für Einspeise-Umsätze. Anlagenbetreiber profitieren zusätzlich von §3 Nr. 72 EStG (Einkommensteuer-Befreiung für PV ≤ 30 kWp). Beide Konstellationen können §19 nutzen, aber die Material-Quote und Vorsteuer-Logik unterscheiden sich grundlegend.
Lohnt sich der Wechsel zur Regelbesteuerung wenn ich nur knapp über §19-Grenze bin?
Nicht zwingend — der Vorsteuer-Abzug kommt dauerhaft, die §19-Vorteile waren schon vor dem Wechsel begrenzt. Bei knapper Grenz-Überschreitung kann es sinnvoll sein, im laufenden Jahr noch §19 zu nutzen und im Folgejahr in die Regelbesteuerung zu wechseln. Bei deutlicher Grenz-Überschreitung (z.B. 35.000 € Vorjahr) ist die Regelbesteuerung sowieso Pflicht — dann hilft der Optionswechsel-Assistent in der Software.
Quellen
- §19 UStG — Besteuerung der Kleinunternehmer
- §14c UStG — Unrichtiger Steuerausweis
- §12 Abs. 3 UStG — Nullsteuersatz Photovoltaik
- §3 Nr. 72 EStG — Steuerbefreiung kleiner PV-Anlagen
- §4 Abs. 3 EStG — Einnahmen-Überschuss-Rechnung
- BMF — Anwendungsschreiben Sonderregelung für Kleinunternehmer (JStG 2024) vom 18.03.2025
- BFH V R 4/18 vom 13.12.2018 — §14c-Steuerschuld auch bei Rechnungen an Nichtunternehmer
- EuGH C-378/21 (P-GmbH) vom 08.12.2022 — Einschränkung §14c bei reinen B2C-Rechnungen ohne Vorsteuer-Gefährdung
- BMF-Schreiben vom 27.02.2024 — Unrichtiger Steuerausweis bei Rechnungen an Endverbraucher
- IHK München — Kleinunternehmerregelung
- BMF-Schreiben zur E-Rechnung (15.10.2024)
- Solar-Cluster Baden-Württemberg — Steuer-Leitfaden PV
- Bundesverband Solarwirtschaft — Steuern PV
Hinweis: Die Entscheidung für oder gegen die Kleinunternehmerregelung hängt stark von Kundenstruktur, Wachstumsplänen und Material-Anteil ab. Das ist ein klassisches Steuerberater-Thema — eine Stunde Beratung kann tausende Euro Mehrsteuern vermeiden helfen. Die genannten Beispielrechnungen sind vereinfacht; tatsächliche Steuer-Effekte können durch Sondertatbestände (Reverse-Charge, innergemeinschaftliche Lieferungen, Differenzbesteuerung, §3 Nr. 72 EStG etc.) abweichen. Stand der Rechtslage: Jahressteuergesetz 2024 (BGBl. 2024 I Nr. 387), §19 + §19a UStG-Reform gültig ab 01.01.2025; Anwendungshinweise im BMF-Schreiben vom 18.03.2025; Anpassungen durch nachfolgende Gesetzgebung sind möglich.
Über den Autor
Benjamin Krug
Benjamin Krug ist Gründer von Werkheft. Seit über 10 Jahren entwickelt er Software — heute speziell für Solar- und Baumpflege-Betriebe in Deutschland. Werkheft entstand aus der Beobachtung, dass kleine Handwerksbetriebe zwischen Excel-Tabellen und überdimensionierten ERP-Systemen keine passende Lösung finden. Sitz: Augsburg.
LinkedInWerkheft macht das im Hintergrund
Aufmaß, Angebote und Rechnungen für Solar- und Baumpflege-Betriebe. GoBD-konform, ZUGFeRD-ready, ab 20 €/Monat.
Auch interessant aus Solar
Angebot für PV-Anlage erstellen: Vorlage, 2 Beispiel-Angebote und 7 Praxis-Tipps
Was muss in ein PV-Angebot rein, damit es überzeugt und rechtssicher ist? Komplette Struktur, zwei Beispielangebote (8 kWp und 15 kWp), Förder-Tabelle 2026, BGH-Rechtsprechung, Eigenverbrauchs-Rechnung, Verkaufsgespräch und konkrete Formulierungen für Solar-Betriebe.
Stundenzettel für Solarteure: digital vs. Papier
Was eine Solar-Montage-Stunde wirklich kostet, wenn der Stundenzettel verloren geht. Vergleich Papier vs. App, MiLoG-Anforderungen, Praxis-Tipps für die Baustelle.
Photovoltaik-Rechnung schreiben: Pflichtangaben und Nullsteuersatz
Was muss auf eine PV-Rechnung? Wann gilt der Nullsteuersatz §12 Abs. 3 UStG, wann nicht? Praxis-Beispiel mit echten Zahlen für Wohngebäude und Gewerbe.